国泰君安:给予名创优品增持评级 目标价42.81港元
- 6
- 2023-03-06 19:11:04
- 16
摘要:
国泰君安证券发布研究报告称,名创优品(09896)业绩超预期 ,给予“ 增持 ”评级 。 预计公司 2023-2025 财...
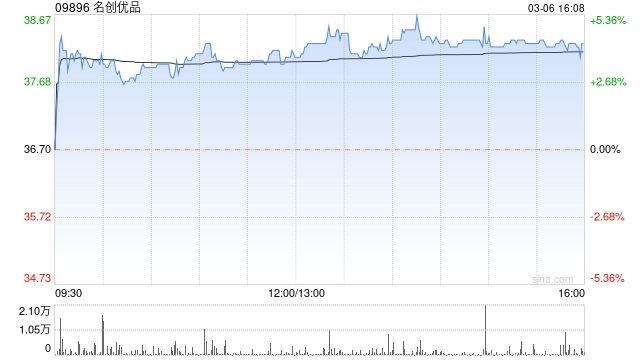
国泰君安证券发布研究报告称,名创优品(09896)业绩超预期 ,给予“ 增持 ”评级 。 预计公司 2023-2025 财 年 营 业 收 入 分 别 为115.71/146.50/165.79 亿元,经调整淨利润分别为 14.48/19.50/23.28 亿元。考虑到公司受益消费复苏回暖,且拓店提速可期,品牌升级战略有望驱动毛利率持续优化,给予2023 财年33xPE,目标价42.81港元。
发表评论